
Bạn muốn đổi laptop nhưng tháng nào cũng có việc cần dùng tiền. Bạn định học thêm ngoại ngữ, rồi lại dời kế hoạch vì chưa đủ học phí. Đến cuối năm, thu nhập vẫn có, còn những việc muốn làm vẫn nằm trong danh sách chờ. Tích lũy theo mục tiêu giúp bạn biến một dự định thành khoản tiền cụ thể cần chuẩn bị mỗi tháng. Trong bài viết này, Amio cùng bạn đi từ cách xác định mục tiêu đến tính số tiền cần để dành và điều chỉnh khi kế hoạch gặp phát sinh.
Thay vì chỉ cố gắng giữ lại tiền vào cuối tháng, bạn biết mình đang chuẩn bị cho việc gì và mỗi lần để dành đóng góp bao nhiêu vào kế hoạch đó. Ví dụ, bạn cần mua laptop giá 18 triệu đồng sau 10 tháng và đã có 3 triệu đồng dành riêng. Phần còn thiếu là 15 triệu đồng. Nếu chưa tính lợi nhuận, phí và thay đổi giá mua, bạn cần tích lũy 1,5 triệu đồng mỗi tháng. Khái niệm này mô tả phương pháp quản lý tiền. Bạn có thể theo dõi kế hoạch trên sổ hoặc bằng một công cụ số. Lựa chọn sản phẩm để phân bổ tiền là quyết định tiếp theo. Mỗi công cụ có điều kiện riêng; tên gọi “tích lũy” không tự cho biết mức độ rủi ro hoặc khả năng rút tiền.
Một khoản tiền chung dễ phục vụ nhiều việc cùng lúc. Bạn thấy số dư 20 triệu đồng và nghĩ đã đủ cho chuyến đi, trong khi khoản đó cũng đang được tính cho tiền học và sửa xe. Rắc rối xuất hiện khi các nhu cầu đến gần nhau. Khi chia theo mục tiêu, mỗi khoản có nhiệm vụ rõ ràng hơn. Với cách để dành chung, bạn thường chỉ nhìn tổng số dư mà chưa xác định chính xác phần nào dành cho việc gì. Khi tài khoản có thêm tiền, bạn dễ cảm thấy mình đủ khả năng chi cho một nhu cầu mới. Tuy nhiên, số dư đó có thể đang bao gồm cả học phí kỳ tới hoặc tiền cần đóng trước cho chỗ ở. Tích lũy theo mục tiêu làm rõ ba thông tin ngay từ đầu: khoản tiền phục vụ nhu cầu nào, cần đạt bao nhiêu và phải sẵn sàng vào lúc nào. Nhờ vậy, bạn đánh giá được một quyết định chi tiêu sẽ ảnh hưởng đến kế hoạch nào, thay vì chỉ nhìn tài khoản còn tiền hay không.
Chẳng hạn, bạn có 20 triệu đồng, trong đó dành 12 triệu đồng cho học phí và 8 triệu đồng cho chuyến đi. Nếu muốn mua thêm một món đồ 5 triệu đồng, số tiền này phải lấy từ một mục tiêu cụ thể hoặc từ nguồn mới. Việc đặt tên cho từng khoản không làm tổng tiền tăng lên, nhưng giúp bạn nhìn rõ đánh đổi: dùng 5 triệu đồng từ tiền du lịch nghĩa là cần giảm chi phí chuyến đi, tích lũy bù hoặc lùi lịch. Một kế hoạch minh bạch như vậy giúp bạn quyết định chủ động hơn khi có nhiều nhu cầu cùng xuất hiện. Bạn vẫn có thể duy trì một tài khoản và theo dõi từng mục tiêu bằng cách ghi chép. Điều cần tránh là ghi nhận cùng một đồng tiền cho hai kế hoạch khác nhau.
Bạn có thể viết mục tiêu theo mẫu: “Tôi cần bao nhiêu tiền, cho việc gì, vào thời điểm nào”. Nếu có nhiều mong muốn, hãy ghi hết trước rồi chọn việc ưu tiên. Danh sách này không buộc bạn thực hiện mọi thứ cùng lúc. Một cách kiểm tra là hỏi: nếu hoàn thành mục tiêu này, bạn sẽ giải quyết được nhu cầu nào trong đời sống? Laptop phục vụ công việc có thể cần trước chuyến đi chơi, trong khi học phí phải đóng đúng hạn có thể cần ưu tiên hơn một món đồ có thể mua sau. Ghi lý do bên cạnh con số giúp bạn có cơ sở lựa chọn khi hai mục tiêu cùng cần tiền, thay vì quyết định theo cảm xúc của từng ngày.

Giá mua ban đầu đôi khi chưa phản ánh toàn bộ số tiền cần chuẩn bị. Laptop có thể cần phần mềm hoặc phụ kiện; khóa học có thể phát sinh lệ phí thi; chuyển nhà thường gồm tiền cọc và vận chuyển. Hãy kiểm tra giá thực tế ở thời điểm lập kế hoạch, phân biệt phần bắt buộc với phần có thể bỏ. Nếu chi phí chưa chắc chắn, bạn có thể đặt thêm một khoản dự trù phù hợp thay vì mặc định mọi mục tiêu đều cần cùng một tỷ lệ dự phòng. Chẳng hạn, mục tiêu học ngoại ngữ gồm 9 triệu đồng học phí, 1 triệu đồng tài liệu và 2 triệu đồng lệ phí thi dự kiến. Khi đó, số tiền cần chuẩn bị là 12 triệu đồng, thay vì chỉ nhìn học phí 9 triệu đồng.
Nếu dự định mua sau nhiều tháng, hãy ghi thời điểm kiểm tra giá lần tiếp theo. Bạn có thể cập nhật trước khi mục tiêu đi được một nửa hoặc trước ngày mua một khoảng phù hợp. Phần dự trù nên gắn với yếu tố chưa chắc chắn, chẳng hạn giá thiết bị hoặc chi phí thi, để khi có thông tin mới bạn biết điều chỉnh phần nào. Nhờ vậy, mục tiêu vừa sát thực tế vừa tránh bị nâng lên tùy ý.
Chỉ tính tiền thực sự dành cho mục tiêu. Nếu bạn có 10 triệu đồng trong tài khoản nhưng 7 triệu đồng là quỹ dự phòng, phần khởi đầu cho mục tiêu khác chỉ là 3 triệu đồng. Thời hạn cũng cần gắn với ngày phải thanh toán. Nếu khóa học bắt đầu tháng 9 nhưng cần đóng học phí vào tháng 8, kế hoạch phải hoàn thành trước hạn nộp tiền. Khoảng chênh một tháng có thể làm thay đổi đáng kể mức tích lũy cần thiết. Bạn cũng cần thống nhất thời điểm tính lần đóng góp đầu tiên. Nếu kế hoạch bắt đầu sau kỳ lương tháng này, bạn có thể còn ít lần nhận lương hơn số tháng ghi trên lịch. Chẳng hạn, ngày thanh toán ở đầu tháng cuối cùng nghĩa là khoản lương nhận cuối tháng đó không thể dùng để hoàn thành mục tiêu. Hãy đếm những lần thực sự có thể chuyển tiền trước hạn, rồi dùng số lần đó để tính mức đóng góp.
Khoản tích lũy mỗi tháng = (Số tiền mục tiêu − Số tiền đã dành riêng) / Số tháng còn lại. Công thức dưới đây chỉ tính phần tiền bạn đóng góp, chưa bao gồm lợi nhuận, phí, thuế hoặc biến động giá. Đây là điểm khởi đầu để kiểm tra khả năng thực hiện, không phải dự báo giá trị của một sản phẩm tài chính. Với mục tiêu mua laptop 18 triệu đồng, nếu đã có 3 triệu đồng và còn 10 tháng, phần cần chuẩn bị thêm là 15 triệu đồng. Chia số tiền này cho 10 lần đóng góp hằng tháng, bạn có mức tích lũy 1,5 triệu đồng. Với mục tiêu học ngoại ngữ 12 triệu đồng sau tám tháng, nếu bắt đầu từ 0 đồng, khoản cần dành cũng là 1,5 triệu đồng mỗi tháng. Hai mục tiêu có cùng mức góp nhưng tổng chi phí và thời hạn khác nhau; vì vậy, bạn vẫn phải theo dõi riêng để tránh nhầm thời điểm hoàn thành.
Nếu đang xây quỹ dự phòng ban đầu 15 triệu đồng, đã giữ riêng được 3 triệu đồng và muốn đạt mốc sau 12 tháng, số tiền cần bổ sung là 12 triệu đồng, tương đương 1 triệu đồng mỗi tháng. Khi thực hiện đồng thời cả ba mục tiêu trong ví dụ, tổng khoản góp sẽ là 4 triệu đồng mỗi tháng. Đây mới là con số cần đối chiếu với ngân sách. Tính đúng từng mục tiêu nhưng bỏ qua tổng mức đóng góp vẫn có thể khiến kế hoạch vượt khả năng tài chính. Nếu thu nhập nhận theo tuần, bạn có thể chia nhỏ khoản cần góp theo lịch nhận tiền. Tuy nhiên, cần kiểm tra tổng tiền đóng góp của cả kỳ; một tháng lịch không phải lúc nào cũng tương đương đúng bốn tuần.
Giả sử thu nhập thực nhận của bạn là 11 triệu đồng và các khoản sinh hoạt, nghĩa vụ bắt buộc cùng chi phí dự kiến đã chiếm 9 triệu đồng. Mức tích lũy 3 triệu đồng mỗi tháng sẽ tạo khoảng thiếu 1 triệu đồng. Bạn có ba hướng điều chỉnh: giảm chi phí mục tiêu, kéo dài thời hạn hoặc tăng phần thu nhập có thể giữ lại. Mỗi hướng nên đi kèm con số. Nếu chỉ có thể dành 1 triệu đồng mỗi tháng, khoản còn thiếu 15 triệu đồng cần 15 tháng thay vì 10 tháng. Một kế hoạch phù hợp cần vận hành được cả trong tháng bình thường, khi bạn vẫn phải ăn uống, đi làm và giải quyết những khoản chi thiết yếu. Đừng dùng mức thu nhập tốt nhất hoặc mức chi thấp nhất từng có làm giả định duy nhất.
Bạn có thể thử mức góp mới trong một hoặc hai kỳ thu nhập trước khi cam kết thời hạn dài. Trong giai đoạn thử, ghi lại khoản nào phải rút ngược về và lý do. Nếu nguyên nhân là chi phí lặp lại như tiền ăn hoặc hỗ trợ gia đình, cần sửa ngân sách gốc; nếu là một việc chỉ xảy ra một lần, có thể điều chỉnh riêng tiến độ mục tiêu. Cách phân biệt này giúp bạn tránh tăng giảm kế hoạch liên tục mà chưa hiểu điểm thiếu nằm ở đâu.
Trước khi lựa chọn, hãy đọc điều kiện về thời điểm rút, phí, kỳ hạn và khả năng mất vốn. Tiền cần dùng trong vài tháng phải được bố trí sao cho có thể sử dụng đúng ngày thanh toán. Nếu chia nhiều khoản, hãy ghi rõ mỗi khoản phục vụ mục tiêu nào. Bạn có thể đặt lịch kiểm tra mỗi tháng một lần với bốn thông tin: đã góp bao nhiêu, còn thiếu bao nhiêu, còn mấy tháng và khoản góp mới có cần thay đổi không. Tần suất kiểm tra nên đủ để phát hiện chậm tiến độ, không biến thành việc phải mở ứng dụng liên tục. Nếu chọn công cụ có kỳ hạn, cần đối chiếu ngày đáo hạn với ngày phải chi tiền và để đủ thời gian xử lý giao dịch. Khi mục tiêu có nhiều lần thanh toán, chẳng hạn đóng học phí theo kỳ, bạn cũng nên tách lịch sử dụng tương ứng. Không nên chỉ chọn công cụ vì mức sinh lời được giới thiệu rồi mới tìm cách xoay tiền khi đến hạn. Sự phù hợp với lịch thanh toán là điều kiện cần đánh giá ngay từ đầu.
Giả sử Minh cần laptop 18 triệu đồng, đang có 3 triệu đồng và thu nhập thực nhận 12 triệu đồng mỗi tháng. Sau khi rà soát ngân sách, Minh có thể dành đều 1,5 triệu đồng cho mục tiêu này. Sau ba tháng đóng góp, Minh có 7,5 triệu đồng: 3 triệu đồng ban đầu cộng 4,5 triệu đồng tích lũy thêm. Số tiền còn thiếu là 10,5 triệu đồng, tương ứng bảy lần đóng góp 1,5 triệu đồng tiếp theo. Đến tháng thứ tư, Minh chỉ dành được 500.000 đồng vì phát sinh việc gia đình. Tổng số tiền lúc này là 8 triệu đồng. Để vẫn đạt 18 triệu đồng sau sáu tháng còn lại, Minh cần góp khoảng 1,67 triệu đồng mỗi tháng. Nếu mức mới quá cao, Minh có thể lùi ngày mua hoặc chọn máy có giá thấp hơn. Ví dụ này cho thấy kiểm tra tiến độ giúp bạn nhìn ra lựa chọn khi kế hoạch thay đổi. Các nhân vật, mức thu nhập và khoản chi ở đây đều là giả định minh họa.
Mỗi mục tiêu đều có lý do thuyết phục, nhưng tổng số tiền cần góp có thể vượt khả năng. Hãy xếp thứ tự theo mức cần thiết và ngày phải sử dụng tiền. Một mục tiêu nhỏ hoàn thành được thường hữu ích hơn năm mục tiêu cùng thiếu vốn. Chẳng hạn, nếu chỉ dành được 2 triệu đồng mỗi tháng, bạn có thể tập trung 1,5 triệu đồng cho mục tiêu gần nhất và giữ 500.000 đồng cho mục tiêu tiếp theo. Khi mục tiêu đầu hoàn thành, khoản góp được chuyển tiếp. Cách làm này khiến một số dự định phải chờ, nhưng lịch thực hiện có cơ sở rõ ràng. Quan trọng là tổng số tiền phân bổ không vượt phần bạn thực sự có thể giữ lại.
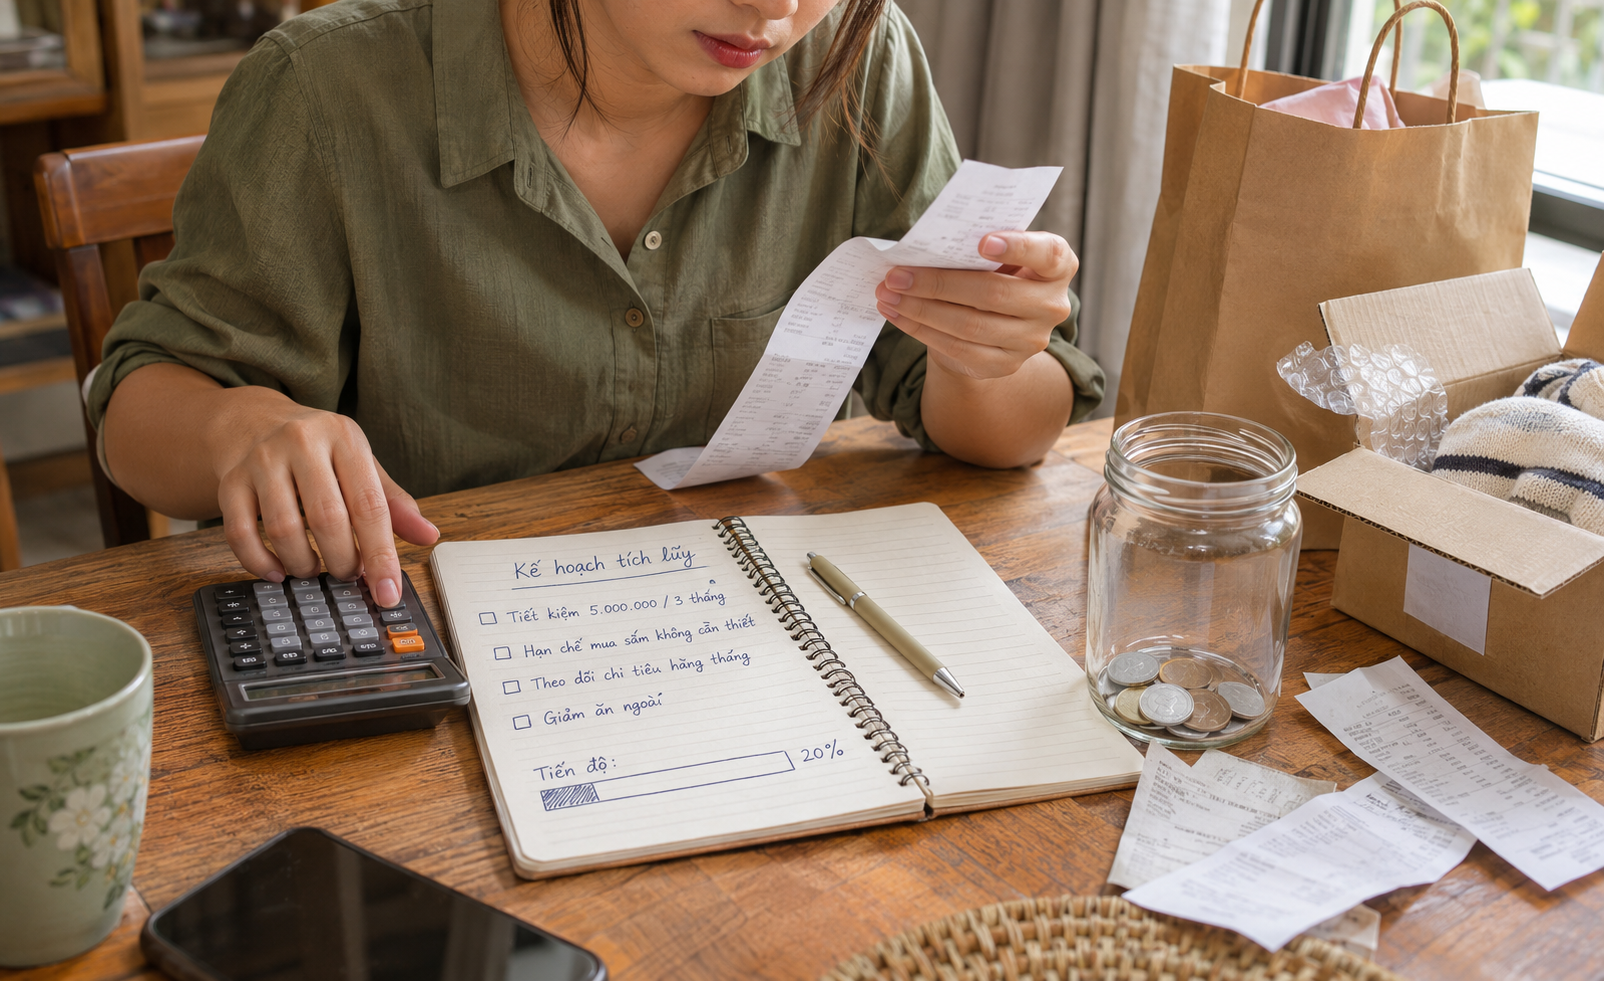
Nếu chỉ tích lũy được 1 triệu đồng mỗi tháng nhưng kế hoạch cần 1,5 triệu đồng, đừng mặc định phần chênh lệch sẽ do đầu tư bù vào. Kết quả đầu tư có thể thay đổi, trong khi ngày thanh toán vẫn đến. Hãy xây phương án hoàn thành dựa trên khoản đóng góp bạn kiểm soát được. Bạn có thể lập phương án cơ sở chỉ dựa trên tiền đóng góp và xem phần thu nhập thực tế từ công cụ tài chính là khoản được cập nhật sau. Nếu nhận thêm lợi nhuận, bạn quyết định rút ngắn thời gian hoặc tăng phần dự trù. Cách lập kế hoạch này làm rõ yếu tố nào nằm trong khả năng chủ động và yếu tố nào chưa chắc chắn, đặc biệt khi mục tiêu có ngày thanh toán không thể lùi.
Phí bảo hiểm, bảo dưỡng xe hoặc vé về quê có thể không xuất hiện trong tháng lập kế hoạch nhưng vẫn lấy đi một phần ngân sách. Tách trước các khoản đã biết giúp bạn hạn chế việc liên tục rút tiền từ mục tiêu khác. Ví dụ, khoản 6 triệu đồng dự kiến phải thanh toán sau 12 tháng tương đương 500.000 đồng cần chuẩn bị mỗi tháng nếu bắt đầu từ 0 đồng. Nếu bỏ qua khoản này, bạn có thể tưởng mình đang dư thêm 500.000 đồng cho một mục tiêu khác. Đến ngày phải trả phí, bạn lại phải rút tiền mua laptop hoặc học ngoại ngữ để bù. Ghi nhận sớm giúp lịch tích lũy phản ánh đúng phần thu nhập còn có thể sử dụng.
Một lần đóng góp thấp hơn dự kiến không làm toàn bộ kế hoạch mất ý nghĩa. Việc cần làm là cập nhật số thiếu và thời hạn, sau đó chọn mức góp tiếp theo có thể duy trì. Nếu hoàn cảnh thay đổi lâu dài, hãy thay kế hoạch thay vì tiếp tục giữ một con số đã không còn phù hợp. Bạn có thể chia nguyên nhân thành khoản chi phát sinh một lần và thay đổi kéo dài. Với phát sinh một lần, hãy tính phần thiếu có thể chia cho những kỳ còn lại hay không. Nếu thu nhập giảm lâu dài, cần sửa mức góp cùng thời hạn thay vì tiếp tục coi mỗi tháng hụt là một ngoại lệ. Đọc đúng tình huống giúp bạn đưa ra một quyết định cụ thể và tiếp tục kế hoạch bằng con số có thể thực hiện.
Bạn có thể bắt đầu với mục tiêu nhỏ và thời hạn dài hơn, miễn là các nhu cầu thiết yếu được bảo đảm. Nếu ngân sách đang thiếu hụt, việc xử lý khoản thiếu và những nghĩa vụ đến hạn cần được tính trước mức tích lũy mới. Ví dụ, thay vì đặt ngay mục tiêu mua món đồ 20 triệu đồng trong một năm, bạn có thể bắt đầu bằng khoản 2 triệu đồng cho một nhu cầu gần hơn. Với mức góp 200.000 đồng mỗi tháng, mục tiêu cần 10 lần đóng góp nếu không rút tiền. Qua quá trình thực hiện, bạn biết mức đó có ảnh hưởng đến sinh hoạt không và có thể tăng lên khi nào. Mục tiêu nhỏ có tác dụng giúp bạn kiểm tra khả năng, không phải để tự so sánh với khoản tích lũy của người khác.
Nên theo dõi riêng để biết số tiền nào có thể sử dụng cho từng việc. Khi lấy quỹ dự phòng mua sắm, bạn làm giảm nguồn xử lý sự cố. Tách mục đích có thể thực hiện bằng tài khoản riêng hoặc bằng cách ghi chép rõ ràng. Nếu đang giữ chung 15 triệu đồng, bạn có thể ghi rõ 10 triệu đồng là dự phòng và 5 triệu đồng là tiền mua sắm. Khi món đồ muốn mua có giá 8 triệu đồng, phần còn thiếu cho mua sắm là 3 triệu đồng, chứ không phải tài khoản đã đủ nên có thể mua ngay. Chỉ quyết định sử dụng thêm khi bạn hiểu số dư dự phòng sẽ giảm và chấp nhận điều chỉnh kế hoạch bảo vệ tài chính tương ứng.
Nếu bắt đầu từ 0 đồng và góp đủ 1 triệu đồng mỗi tháng, bạn cần 20 lần đóng góp. Kết quả này chưa tính lợi nhuận, phí hoặc khoản rút ra. Nếu đã có tiền ban đầu, lấy 20 triệu đồng trừ khoản đó rồi chia cho 1 triệu đồng. Chẳng hạn, nếu đã có 5 triệu đồng dành riêng, bạn còn thiếu 15 triệu đồng và cần thêm 15 lần góp. Nếu bỏ qua hai kỳ trong quá trình thực hiện mà không tăng tiền góp ở kỳ khác, thời điểm hoàn thành cũng lùi thêm hai kỳ. Khi lập lịch, nên xác định rõ ngày chuyển tiền và chỉ ghi nhận khoản đã thực góp; tiền dự định gửi trong tương lai chưa phải một phần của số dư hiện tại.
Cập nhật chi phí mới rồi tính lại số tiền phải góp. Bạn có thể tăng mức đóng góp, kéo dài thời gian hoặc chọn phương án có chi phí thấp hơn. Không nên giữ nguyên mọi giả định rồi trông chờ mục tiêu tự cân đối. Ví dụ, giá dự kiến tăng từ 18 triệu đồng lên 20 triệu đồng khi bạn đã có 12 triệu đồng và còn bốn tháng. Phần thiếu mới là 8 triệu đồng, tương đương 2 triệu đồng mỗi tháng, thay vì mức 1,5 triệu đồng theo giá cũ. Nếu không thể nâng mức góp, bạn cần thêm thời gian hoặc chọn phương án khác. Thực hiện lại phép tính ngay khi biết giá mới giúp bạn tránh phát hiện thiếu tiền sát ngày mua.
Bạn không cần lập một bản kế hoạch phức tạp ngay hôm nay. Hãy chọn một nhu cầu, kiểm tra số tiền cần có, ghi thời hạn và tính mức đóng góp đầu tiên. Sau một tháng thực hiện, bạn sẽ có dữ liệu thực tế để điều chỉnh. Amio gợi ý bạn bắt đầu bằng một mục tiêu vừa sức và theo dõi tiến độ đều đặn. Nếu cân nhắc sản phẩm tích lũy trên Amio, hãy đọc thông tin sản phẩm, điều kiện giao dịch và rủi ro trước khi lựa chọn cho kế hoạch của mình.
Amio đồng hành cùng người dùng trên hành trình tài chính bền vững.