
Lương vừa báo "ting ting" đầu tháng, nhưng chỉ đến giữa tháng, số dư tài khoản đã bắt đầu rung lên hồi chuông cảnh báo. Trong bối cảnh kinh tế biến động và lạm phát luôn chực chờ làm suy giảm sức mua của đồng tiền, việc chỉ dựa vào thu nhập từ tiền lương là một chiến lược đầy rủi ro. Khoảng cách giữa một người luôn chật vật tài chính và một người thảnh thơi tận hưởng cuộc sống không nằm ở việc ai kiếm được nhiều tiền hơn, mà nằm ở năng lực giữ tiền và làm cho tiền sinh sôi. Năng lực nền tảng đó được gọi là tư duy tích lũy.
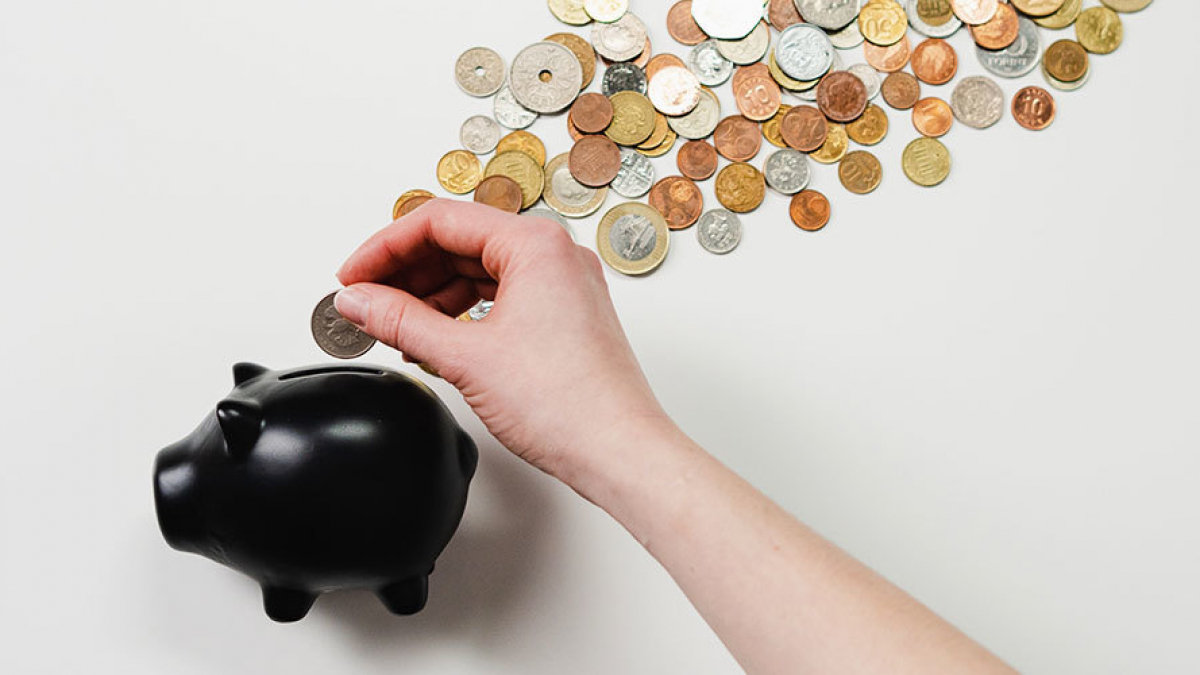
Dưới góc độ quản lý tài chính cá nhân, tích lũy (Accumulation) không đơn thuần là việc bạn vơ vét những đồng tiền lẻ loi còn sót lại sau khi đã chi tiêu thỏa thích để cất vào lợn đất. Tích lũy là quá trình chắt lọc, gom góp và luân chuyển có chủ đích một phần dòng tiền của bạn vào các danh mục tài sản sinh lời một cách đều đặn và liên tục.
Bản chất của tích lũy chính là sự trì hoãn những nhu cầu tiêu dùng không cần thiết ở hiện tại, nhằm đổi lấy một nền tảng tài chính an toàn và vững mạnh hơn trong tương lai. Người có tư duy tích lũy không bao giờ để tiền đóng băng. Họ coi mỗi đồng tiền nhàn rỗi là một "nhân viên" mẫn cán, tận dụng sức mạnh của thời gian để tạo ra giá trị thặng dư, từ đó phục vụ cho các mục tiêu lớn như mua nhà, mua xe, hoặc tự do tài chính.
Sự nhầm lẫn giữa tích lũy và tiết kiệm thường khiến nhiều người bỏ lỡ cơ hội tối ưu hóa nguồn vốn. Dù cả hai đều hướng đến việc dự trữ, nhưng phương thức vận hành lại hoàn toàn khác biệt:
Tích lũy tiền vào đâu? 3 kênh phổ biến cho người mới bắt đầu
Để tiền đẻ ra tiền, bạn cần chọn đúng "mảnh đất" để gieo hạt. Dưới đây là 3 kênh tích lũy phổ biến nhất, phù hợp với từng khẩu vị rủi ro và quy mô vốn:
1. Tích lũy Vàng (Kênh trú ẩn truyền thống)
2. Gửi tiết kiệm tích lũy tại ngân hàng
3. Tích lũy qua các nền tảng công nghệ tài chính (Wealth-tech)
Rất nhiều người khởi đầu hừng hực khí thế nhưng chỉ sau vài tháng lại quay về vạch xuất phát. Hãy cẩn thận với 3 cạm bẫy tâm lý sau:
1. Đảo ngược phương trình (Pay yourself first)Đừng tuân theo công thức: Thu nhập - Chi tiêu = Tích lũy. Hãy đổi thành: Thu nhập - Tích lũy = Chi tiêu. Ngay khi nhận được lương, việc đầu tiên là tự động trích lập 15% - 20% vào quỹ tích lũy. Thiết lập ranh giới này sẽ tạo ra một sự "thiếu thốn nhân tạo", ép bạn phải rà soát và cắt bỏ ngay những khoản chi phí vô bổ để sống thoải mái với phần ngân sách còn lại.
2. Ủy quyền kỷ luật cho công nghệ tự động hóaTrí tuệ con người luôn bị chi phối bởi cảm xúc. Nếu dựa hoàn toàn vào ý chí để tự mình rà soát và chuyển khoản mỗi tháng, bạn rất dễ thỏa hiệp.
Giải pháp tối ưu nhất hiện nay là sử dụng các nền tảng quản trị tài sản số như Amio. Hệ thống sẽ giúp bạn tự động hóa hoàn toàn quy trình này. Chỉ cần thiết lập hạn mức một lần duy nhất, Amio sẽ tự động trích lập dòng tiền nhàn rỗi của bạn theo đúng lịch trình và phân bổ vào các quỹ sinh lời minh bạch. Công nghệ sẽ loại bỏ sự can thiệp của những phút bốc đồng, đảm bảo dòng tiền của bạn luôn đi đúng hướng một cách thảnh thơi nhất.
Tích lũy sinh lời có rủi ro không?Mọi hình thức đầu tư sinh lời đều đi kèm một tỷ lệ rủi ro nhất định. Tuy nhiên, các sản phẩm tích lũy và chứng chỉ quỹ mở thường được quản lý bởi các chuyên gia tài chính hàng đầu, phân bổ vào các danh mục an toàn như trái phiếu chính phủ hay tiền gửi chứng chỉ quỹ, giúp rủi ro được kiểm soát ở mức thấp nhất.
Tôi có thể rút tiền tích lũy trước hạn được không?Hoàn toàn được. Với các nền tảng tài chính công nghệ hiện đại, bạn có thể nạp/rút linh hoạt 24/7. Lợi nhuận vẫn được tính toán sòng phẳng dựa trên số ngày thực tế mà dòng tiền của bạn lưu lại trên hệ thống.
Bắt đầu tích lũy trên Amio cần bao nhiêu tiền?Bạn không cần số vốn lớn. Amio cho phép bạn mở quỹ tích lũy đầu tiên chỉ với số tiền từ 50.000 VNĐ.
Tích lũy không phải là sự khắc khổ hay tước đoạt đi niềm vui tận hưởng cuộc sống. Đó là một nghệ thuật tổ chức cá nhân, nơi bạn thể hiện sự tôn trọng đối với chính sức lao động của mình.
Amio đồng hành cùng người dùng trên hành trình tài chính bền vững.