
Cùng nhận lương 10 triệu đồng, có người để dành được 3 triệu đồng mỗi tháng, có người gần như hết tiền trước kỳ lương tiếp theo. Khoảng cách này có thể đến từ tiền thuê nhà, người phụ thuộc, khoản nợ hoặc chi phí đi làm, chứ không chỉ từ thói quen mua sắm. Vậy lương 10 triệu nên tiết kiệm bao nhiêu để vừa có khoản để dành, vừa duy trì cuộc sống? Bài viết dưới đây đưa ra hai ngân sách minh họa và cách tự tính mức phù hợp với hoàn cảnh của bạn.
Với thu nhập thực nhận 10 triệu đồng, bạn có thể thử xây ngân sách tiết kiệm 1–2 triệu đồng mỗi tháng nếu các chi phí và nghĩa vụ cho phép. Đây là khoảng thử nghiệm trong bài viết, không phải mức tối thiểu bắt buộc hay tỷ lệ phù hợp cho tất cả mọi người. Người ở cùng gia đình có thể có khả năng để dành cao hơn. Người thuê trọ, nuôi con hoặc đang trả nợ có thể cần bắt đầu thấp hơn. Nếu phải vay để duy trì mức tiết kiệm đã đặt, ngân sách đó cần được tính lại. Trước tiên, hãy xác định “lương 10 triệu” là tiền thực nhận hay mức ghi trên hợp đồng. Mọi ví dụ dưới đây đều sử dụng 10 triệu đồng thực nhận mỗi tháng, không cộng thưởng chưa chắc chắn và không giả định có thu nhập phụ.
Một dấu hiệu để kiểm tra là số tiền còn được giữ lại sau trọn kỳ lương, không phải số đã chuyển sang tài khoản tiết kiệm vào đầu tháng. Nếu bạn chuyển 2 triệu đồng rồi phải lấy về 1,2 triệu đồng để trả tiền sinh hoạt, khoản tích lũy thực tế chỉ là 800.000 đồng. Theo dõi con số thực giữ lại trong vài kỳ sẽ giúp bạn chọn mức khởi đầu phù hợp hơn việc cố giữ một tỷ lệ đẹp trên kế hoạch.
Một điểm khởi đầu dễ dùng là lấy thu nhập thực nhận trừ các khoản chi và nghĩa vụ đã được lên kế hoạch. Phần còn lại cho biết bạn có thể phân bổ thêm cho tiết kiệm bao nhiêu mà chưa phải tạo khoản thiếu mới. Khả năng tiết kiệm = Thu nhập thực nhận − Chi phí sinh hoạt − Nghĩa vụ trả nợ và hỗ trợ gia đình − Khoản dành trước cho chi phí định kỳ. Trong hướng dẫn lập ngân sách, Moneysmart đề nghị ghi nhận thu nhập, chi phí thiết yếu, các khoản nợ và những chi phí không phát sinh đều hằng tháng; sao kê giúp kiểm tra lại khoản chi thực tế.[1] Bạn có thể áp dụng cách rà soát này trước khi chọn một tỷ lệ tiết kiệm.
Hãy dùng dữ liệu của ít nhất vài tháng gần đây nếu có. Một tháng ít ra ngoài chưa đủ đại diện cho cả năm. Ngược lại, tháng chuyển trọ có thể quá cao so với mức bình thường. Ghi rõ khoản nào lặp lại và khoản nào chỉ xảy ra một lần sẽ giúp bạn đọc số liệu chính xác hơn.
Ví dụ dưới đây giả định một người sống độc lập, chưa có con và chưa có khoản trả nợ. Đây là ngân sách tự xây để minh họa phép tính, không phải khảo sát giá sinh hoạt hay khuyến nghị mức thuê nhà tại một thành phố cụ thể. Giả sử bạn nhận đủ 10 triệu đồng mỗi tháng và dành 2,5 triệu đồng cho tiền thuê nhà, 500.000 đồng cho điện nước cùng liên lạc. Chi phí ăn uống dự kiến là 2,5 triệu đồng; đi lại là 600.000 đồng; sức khỏe và đồ dùng thiết yếu là 400.000 đồng. Tổng năm nhóm này là 6,5 triệu đồng. Mức thuê nhà trong ví dụ chỉ là giả định để tính ngân sách; ở một số địa điểm, bạn có thể phải ở ghép hoặc chọn khu vực phù hợp mới có được mức chi tương tự. Nếu điều kiện sinh hoạt thực tế khác, hãy thay số trước khi quyết định khả năng tiết kiệm.

Từ 3,5 triệu đồng còn lại, bạn phân bổ 700.000 đồng cho giao lưu và sở thích, 800.000 đồng để chuẩn bị những khoản chi định kỳ, rồi dành 2 triệu đồng cho tiết kiệm. Tổng cộng đúng 10 triệu đồng, nghĩa là kế hoạch đã sử dụng toàn bộ thu nhập của tháng. Khoản 800.000 đồng có thể phục vụ bảo dưỡng xe, quà dịp lễ hoặc nghĩa vụ đã dự kiến; đây không phải khoản tự do để bổ sung cho bất kỳ mục tiêu mới nào. Nếu tiền ăn hoặc tiền điện vượt dự toán, bạn cần chỉ rõ sẽ giảm nhóm nào hoặc điều chỉnh mức tiết kiệm, thay vì để phần thiếu trở thành một khoản vay ngắn hạn.
Với phương án này, mức tiết kiệm là 20% thu nhập. Nhưng nếu tiền thuê nhà thực tế là 3,5 triệu đồng và các khoản khác giữ nguyên, số có thể tiết kiệm chỉ còn 1 triệu đồng. Bạn không thể vừa tăng tiền nhà thêm 1 triệu đồng vừa giữ mọi khoản khác mà ngân sách vẫn cân bằng. Nếu cần hỗ trợ gia đình 1 triệu đồng mỗi tháng, hãy bổ sung thành một dòng riêng rồi phân bổ lại. Việc nhìn thấy nghĩa vụ đó giúp bạn tính đúng khả năng, thay vì xem nó là khoản phát sinh bất thường dù tháng nào cũng có.
Ở cùng gia đình có thể giảm một phần chi phí nhà ở, nhưng không đồng nghĩa bạn không có trách nhiệm đóng góp. Phương án minh họa thứ hai dành riêng một khoản cho sinh hoạt chung. Trong ví dụ người ở cùng gia đình, thu nhập thực nhận vẫn là 10 triệu đồng nhưng không có khoản thuê nhà riêng. Bạn có thể phân bổ 2 triệu đồng đóng góp sinh hoạt chung, 1,5 triệu đồng cho ăn uống cá nhân và ăn ngoài, 700.000 đồng đi lại, 300.000 đồng cho điện thoại cùng dịch vụ cá nhân. Thêm 500.000 đồng cho sức khỏe và đồ dùng thiết yếu, tổng phần chi này là 5 triệu đồng. Việc ghi riêng khoản đóng góp cho gia đình giúp phản ánh trách nhiệm thực tế, thay vì coi toàn bộ tiền nhà và thực phẩm là những chi phí đã được người khác chi trả.
Với 5 triệu đồng còn lại, bạn dành 1 triệu đồng cho giao lưu và sở thích, 1 triệu đồng chuẩn bị chi phí định kỳ, sau đó tiết kiệm 3 triệu đồng. Tổng phân bổ bằng 10 triệu đồng, tương ứng mức tiết kiệm 30% trong chính tình huống giả định này. Nếu gia đình cần bạn đóng góp thêm 1 triệu đồng, bạn phải điều chỉnh lại những phần còn lại; mức tiết kiệm 3 triệu đồng không còn tự động giữ nguyên. Trước khi dùng phương án này, cũng nên kiểm tra tiền ăn cá nhân có trùng với phần sinh hoạt chung đã đóng góp hay không để không tính một khoản chi hai lần.
Mức tiết kiệm 3 triệu đồng ở đây đến từ cấu trúc chi phí của ví dụ. Nếu bạn phải lo viện phí cho người thân hoặc đang có khoản vay, phương án này cần thay đổi. So sánh số dư giữa hai người chỉ có ý nghĩa khi hiểu các nghĩa vụ đứng sau. Khoản dành trước cho chi phí định kỳ cũng cần được phân biệt với tiết kiệm tăng thêm. Nếu bạn giữ 1 triệu đồng để thanh toán bảo hiểm sau này, khoản đó đã có nhiệm vụ chi tiêu. Đừng cộng toàn bộ vào số tiền có thể dùng mua xe hoặc đầu tư.
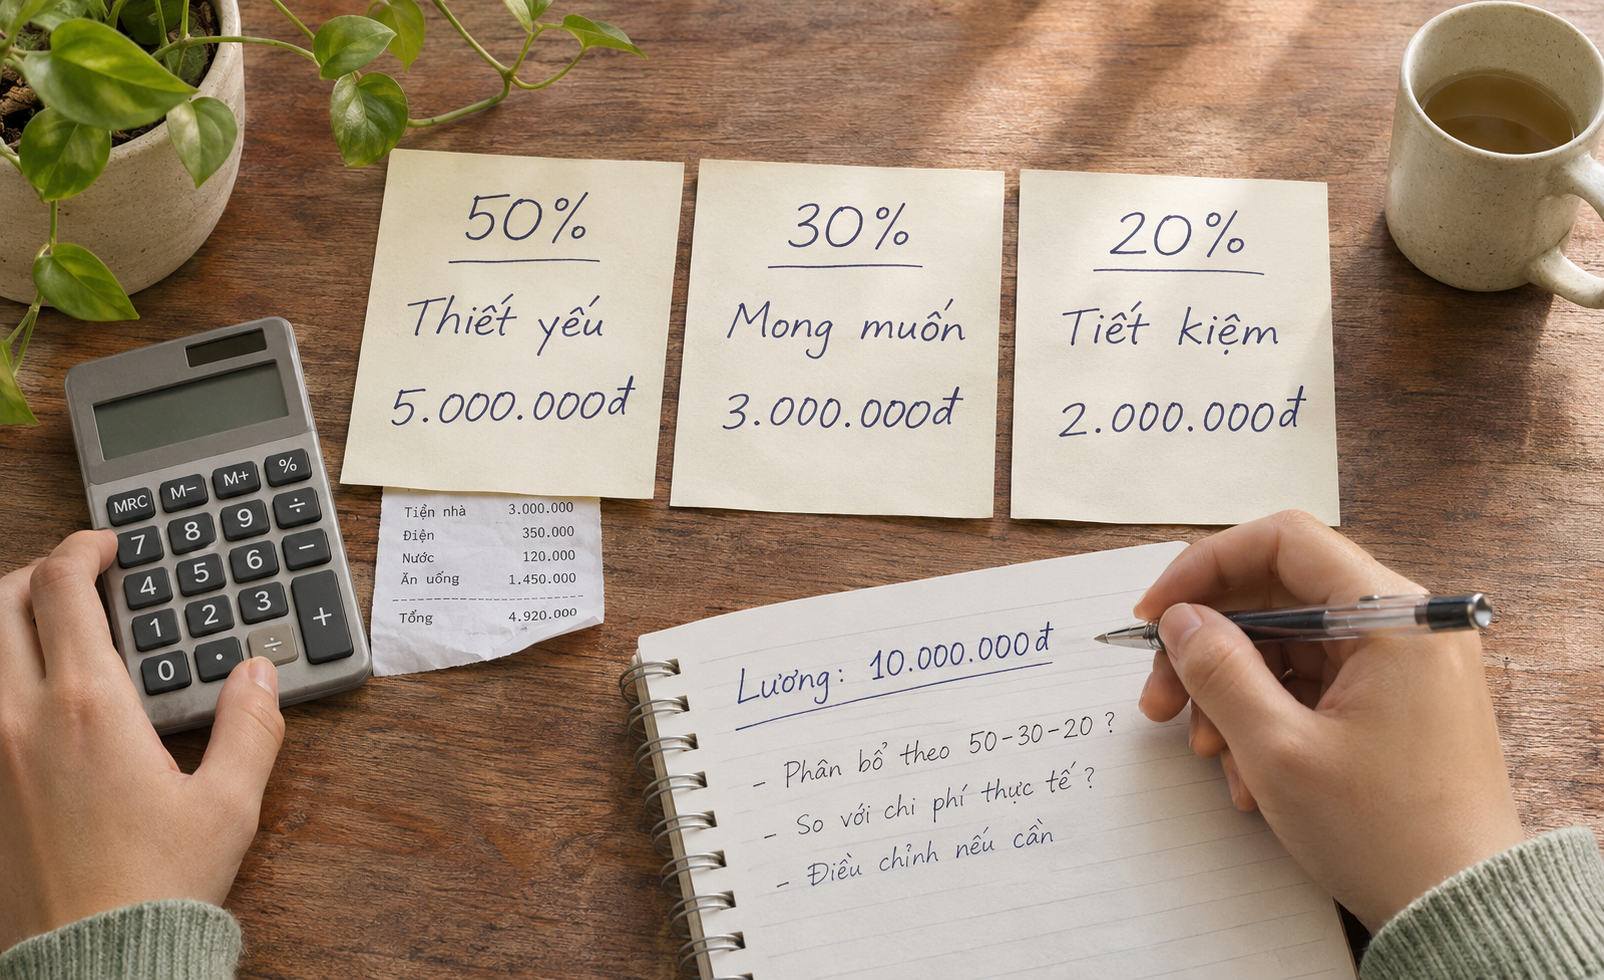
Bạn có thể dùng cách chia 50% cho nhu cầu thiết yếu, 30% cho mong muốn và 20% cho tiết kiệm hoặc trả nợ như một khung tham khảo. Với 10 triệu đồng, các nhóm tương ứng là 5 triệu đồng, 3 triệu đồng và 2 triệu đồng. Tuy nhiên, khung này không xác định thay bạn mức tiền nhà hay trách nhiệm gia đình. Nếu riêng các chi phí bắt buộc đã là 7 triệu đồng, việc cố giữ cả 3 triệu đồng cho mong muốn và 2 triệu đồng cho tiết kiệm sẽ tạo khoản thiếu 2 triệu đồng. Hãy xây ngân sách từ các khoản thực tế trước, sau đó dùng tỷ lệ để nhìn lại. Bạn có thể giảm ngân sách mong muốn, điều chỉnh mục tiêu hoặc tìm cách giảm một chi phí lớn. Các nhóm cũng cần được định nghĩa nhất quán để tránh ghi một khoản ở hai nơi.
Việc cắt một ly nước 30.000 đồng có thể hữu ích nếu diễn ra thường xuyên, nhưng không giải quyết được mọi khoản thiếu. Hãy kiểm tra những chi phí lớn như nhà ở, đi lại và ăn uống trước, đồng thời tính cả thời gian hoặc chi phí mới khi thay đổi. Chẳng hạn, chuyển trọ để giảm 500.000 đồng nhưng làm tăng 400.000 đồng tiền đi lại chỉ cải thiện ngân sách 100.000 đồng. Nếu còn mất thêm nhiều thời gian di chuyển, bạn cần cân nhắc toàn bộ thay đổi thay vì nhìn riêng giá thuê. Bạn có thể bắt đầu bằng một khoản đủ lớn, có thể điều chỉnh và ít ảnh hưởng đến nhu cầu thiết yếu. Nếu chi phí giao đồ ăn cao vì thường đặt riêng từng bữa, thử chuẩn bị trước một phần thực phẩm trong tuần rồi so lại tổng tiền. Nếu đăng ký dịch vụ nhưng ít dùng, kiểm tra thời điểm hủy và khoản phí còn phát sinh. Mỗi thay đổi nên có mức tiết kiệm dự kiến cùng cách kiểm tra để biết nó có thực sự cải thiện ngân sách hay không.
Sau khi biết các khoản bắt buộc trong kỳ, bạn có thể tách phần để dành vào ngày nhận lương. Để tránh chuyển quá tay, cần giữ đủ tiền cho hóa đơn sắp đến hạn và chi phí sinh hoạt đến kỳ thu nhập tiếp theo. Nếu mục tiêu 2 triệu đồng liên tục khiến bạn rút lại 1 triệu đồng, hãy thử mức 1 triệu đồng trong một thời gian rồi xem còn dư không. Số dư thực sự được giữ lại có giá trị theo dõi hơn số tiền chuyển đi rồi lấy về nhiều lần. Sau hai hoặc ba kỳ giữ được trọn khoản góp, bạn có thể xem có dư thêm để tăng một mức nhỏ hay không. Chẳng hạn, nâng từ 1 triệu đồng lên 1,2 triệu đồng sẽ dễ đánh giá hơn việc tăng ngay gấp đôi. Khi tăng, vẫn cần xét những khoản đến hạn trong tháng tiếp theo. Một kỳ ít chi không nhất thiết có nghĩa mức sống thường xuyên của bạn đã giảm tương ứng.
Một ngân sách không có chỗ cho gặp bạn bè, mua món đồ nhỏ hoặc hoạt động yêu thích có thể khó theo lâu. Hãy đặt giới hạn vừa sức và lựa chọn hoạt động có ý nghĩa với bạn. Mục tiêu là biết mình đang chi bao nhiêu, không phải cảm thấy có lỗi với mọi khoản mua. Ví dụ, bạn có thể dành 700.000 đồng mỗi tháng cho nhóm này, rồi chủ động chọn một buổi gặp bạn và một hoạt động yêu thích thay vì chi rải rác mà không theo dõi. Nếu đã sử dụng gần hết trước cuối tháng, bạn biết cần chọn hoạt động ít tốn kém hơn hoặc chờ kỳ sau. Việc có hạn mức rõ ràng giúp bạn quyết định dễ hơn và hạn chế lấy tiền từ mục tiêu chỉ vì ngân sách không dành chỗ cho nhu cầu cá nhân.
Sinh nhật người thân, phí bảo dưỡng xe hoặc chi phí về quê thường có thể dự kiến phần nào. Bạn có thể cộng chi phí dự kiến trong năm rồi chia thành khoản dành trước mỗi tháng. Cách này làm ngân sách tháng bình thường sát thực tế hơn. Giả sử bạn dự kiến cần 2,4 triệu đồng cho bảo dưỡng, sửa chữa định kỳ trong năm. Nếu còn đủ 12 tháng để chuẩn bị và chưa có tiền ban đầu, mức dành trước là 200.000 đồng mỗi tháng. Với khoản đến hạn chỉ sau bốn tháng, cần tính trên bốn tháng còn lại thay vì vẫn chia cho 12. Cách tính theo đúng hạn thanh toán giúp số tiền được chuẩn bị kịp lúc và tránh tạo cảm giác đã có ngân sách dù mới tích lũy được một phần nhỏ.
Nếu bắt đầu từ 0 đồng, không rút ra và chưa tính lợi nhuận hay phí, thời gian phụ thuộc vào khoản giữ lại thực tế: Nếu bắt đầu từ 0 đồng và giữ lại đều 1 triệu đồng mỗi tháng, bạn cần 100 lần đóng góp để đạt 100 triệu đồng. Khi nâng mức tích lũy lên 1,5 triệu đồng mỗi tháng, bạn cần 67 lần: sau 66 lần mới có 99 triệu đồng, còn sau 67 lần là 100,5 triệu đồng. Với mức 2 triệu đồng mỗi tháng, bạn cần 50 lần đóng góp; với mức 3 triệu đồng, bạn cần 34 lần vì sau 33 lần mới có 99 triệu đồng. Các kết quả đều giả định không rút tiền, chưa tính lợi nhuận, phí hoặc những thay đổi trong khoản đóng góp.
Những mốc thời gian này giúp bạn kiểm tra mục tiêu có phù hợp với thu nhập hiện tại không. Nếu cần 100 triệu đồng trong 24 tháng nhưng chỉ có thể dành 2 triệu đồng mỗi tháng, tổng tiền góp trong kỳ mới đạt 48 triệu đồng. Khoảng thiếu 52 triệu đồng cần có phương án riêng, chẳng hạn nguồn tiền ban đầu, khoản thu thêm đã xác định hoặc điều chỉnh thời hạn. Không nên xem mục tiêu hai năm là khả thi chỉ vì đã bắt đầu tiết kiệm; kế hoạch cần giải thích được toàn bộ số tiền sẽ đến từ đâu. Nếu hiện có 20 triệu đồng dành riêng cho mục tiêu, phần cần tích lũy tiếp chỉ còn 80 triệu đồng. Với 2 triệu đồng mỗi tháng, bạn cần thêm 40 lần đóng góp. Khi thu nhập tăng, có thể phân bổ một phần chênh lệch để rút ngắn thời gian, sau khi tính lại các nghĩa vụ mới.
Đó vẫn là 6 triệu đồng sau 12 lần góp đủ, chưa tính lợi nhuận hoặc phí. Mức phù hợp cần được xét trong hoàn cảnh cụ thể. Nếu bạn đang trang trải nhiều nghĩa vụ, giữ được một khoản mà không tạo nợ mới đã là một bước tiến thực tế. Bạn nên xem khoản này đã được giữ lại liên tục bao lâu và đang giúp hoàn thành nhu cầu nào. Với một mục tiêu 3 triệu đồng, mức 500.000 đồng cần sáu lần đóng góp nếu chưa có tiền ban đầu. Khi đã hoàn thành, bạn có thể chọn mục tiêu tiếp theo hoặc xem lại cơ hội tăng thu nhập. Điều cần tránh là đặt mức cao hơn khả năng rồi phải vay bù cho sinh hoạt, vì khi đó số dư tiết kiệm tăng nhưng nghĩa vụ tài chính cũng tăng theo.
Hãy ghi rõ kỳ hạn, số tiền tối thiểu phải trả, lãi và phí của từng khoản. Investor.gov đưa xử lý nợ lãi cao vào lộ trình chuẩn bị tài chính trước đầu tư.[2] Bạn vẫn cần cân nhắc một khoản dự phòng ban đầu để tránh phải vay lại khi có chi phí thiết yếu bất ngờ. Ví dụ, nếu có khoản đến hạn trong tháng, hãy đưa số phải thanh toán vào ngân sách trước khi xác định phần còn có thể dành cho mục tiêu. Với khoản vay kéo dài, cần đọc cả chi phí trả trước nếu định tất toán sớm. Bạn có thể so phương án giảm nợ và phương án giữ tiền dự phòng bằng những con số thực tế của mình. Không nên đưa ra quyết định chỉ từ cảm giác muốn thấy tài khoản có tiền trong khi chưa tính khoản lãi, phí hoặc kỳ thanh toán đang đến gần.
Khoản thưởng chưa chắc chắn không nên là điều kiện để ngân sách cơ bản cân bằng. Khi thực nhận, bạn có thể phân bổ cho khoản còn thiếu, trả nợ hoặc mục tiêu ưu tiên. Nếu thưởng có tính định kỳ, vẫn nên xem xét khả năng thay đổi trước khi lập cam kết chi tiêu dài hạn. Nếu bạn chỉ đủ trả chi phí thường xuyên khi có thưởng, hãy thử thêm kịch bản khoản thưởng bị giảm hoặc nhận chậm. Khi kế hoạch không cân bằng trong kịch bản đó, cần giảm cam kết chi tiêu hoặc chuẩn bị nguồn bù trước. Với tiền thưởng đã thực nhận, bạn có thể ghi thành khoản riêng và phân bổ một lần cho nghĩa vụ, dự phòng hoặc mục tiêu, thay vì mặc định mức sống từ tháng sau cũng có thể tăng lên tương ứng.
Bạn cần tính lại theo số tiền còn thiếu và thời gian còn lại. Chỉ tăng mức đóng góp khi ngân sách cho phép. Nếu việc bù khiến bạn thiếu tiền sinh hoạt, hãy điều chỉnh thời hạn thay vì đặt thêm áp lực không thực hiện được. Chẳng hạn, kế hoạch còn thiếu 1 triệu đồng sau một kỳ, trong khi mục tiêu còn năm tháng. Nếu giữ nguyên hạn hoàn thành, bạn cần bổ sung trung bình 200.000 đồng mỗi tháng ngoài mức góp cũ. Nếu phần tăng này vừa sức, bạn có thể tiếp tục; nếu không, hãy tính ngày hoàn thành mới. Chia lại khoảng thiếu theo những kỳ còn lại giúp bạn có lựa chọn cụ thể hơn việc buộc tháng tiếp theo phải gánh toàn bộ phần hụt.
Với lương 10 triệu đồng, con số phù hợp bắt đầu từ tiền thực nhận và những trách nhiệm bạn đang gánh. Bạn có thể dùng hai phương án trong bài làm mẫu, thay từng khoản phân bổ bằng số liệu của mình rồi thử trong một tháng. Amio gợi ý bạn ghi rõ mục tiêu của khoản để dành và kiểm tra số dư sau mỗi kỳ lương. Khi đã tìm được mức phù hợp, việc tích lũy sẽ có cơ sở để duy trì và tăng dần cùng khả năng tài chính.
Amio đồng hành cùng người dùng trên hành trình tài chính bền vững.